AI 进行到哪一步了?普通人如何投资美股
一、AI 到底进行到哪一步了?
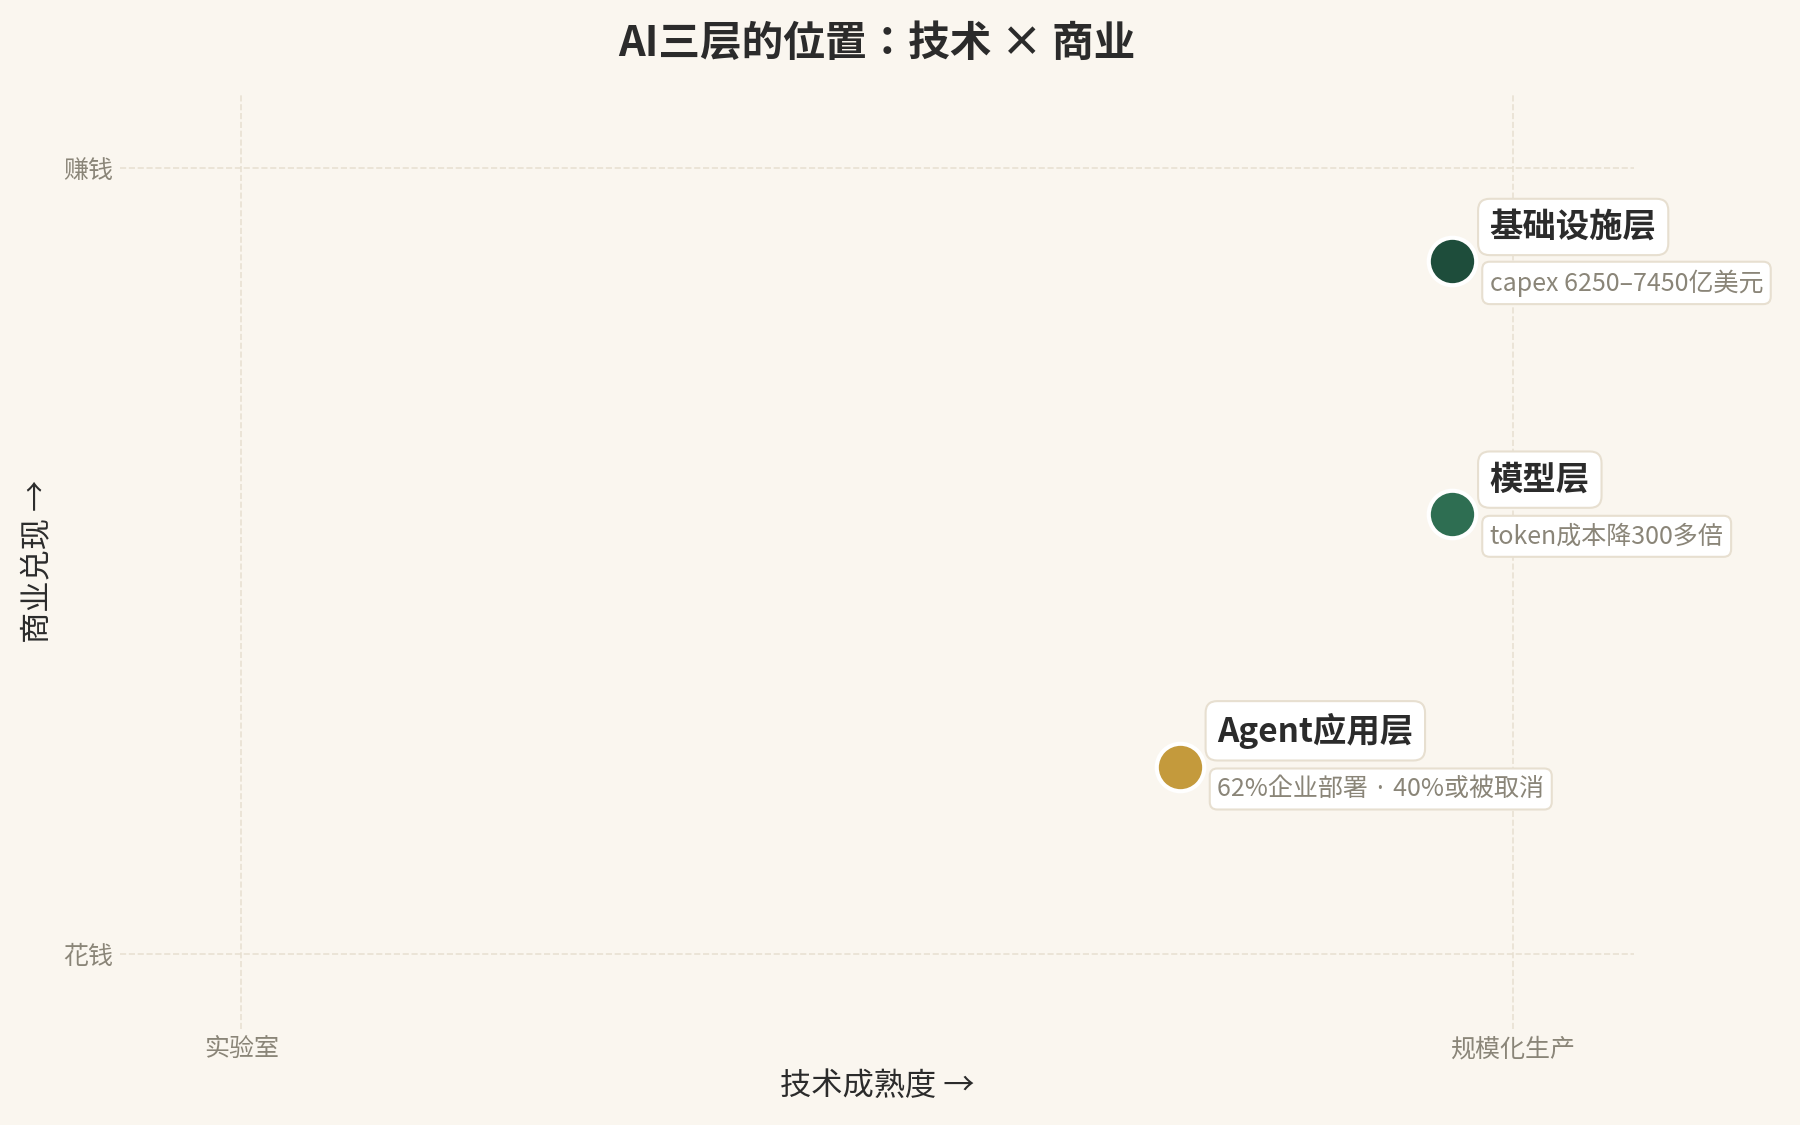
要判断 AI 走到哪一步,我们先立两个坐标轴,再把三层放进去看。
横轴是技术成熟度:从实验室,到试点,再到规模化生产。 纵轴是商业兑现:从花钱,到赚钱。
把 AI 的三层放进这个坐标系,位置完全不一样。
基础设施层:技术已经成熟,商业正在兑现。
四大云厂商 2026 年在 AI 基础设施上的资本开支,合计预计 6250 亿到 7450 亿美元。 这是 Motley Fool 对各公司公开财报指引的汇总,2025 年的合计大约是 4130 亿美元。 美国数据中心建设支出,到 2026 年 5 月已经达到每月 593 亿美元,两年增长 129%,数字来自美国人口普查局。
买单的人很清楚,订单也是实打实的。 瓶颈甚至已经从 GPU 转向了电力。
没有电,再贵的芯片也转不起来。
模型层:技术成熟,商业化正在规模化。
推理 token 的成本下降了 300 多倍,这是 IDC 的数据。 便宜是普及的前提,也是利润被压缩的开始。
当智能变成廉价品,卖智能本身越来越难,卖"智能的载体"反而更确定。
Agent 应用层:技术可用,商业兑现刚起步,而且正在分化。
KPMG 2026 年第三季度的调查显示,62% 的大型企业正在部署或开发 AI Agent,高于上一季度的 53%。 多智能体系统的采用率,从 2025 年的 6% 升到了 25%。
但另一面同样真实。 Gartner 预计,到 2027 年底,超过 40% 的 Agent 项目会因为价值不清或治理失败被取消。 McKinsey 的调查则显示,大型企业里真正进入规模化推广的,只有 40%。
试点很多,跑通的不多。
所以三层的位置可以这么看:铁路已经修了大半,火车时刻表还没排好。 基础设施的钱花出去了,订单是真的;应用层的钱正在花,但谁能跑通商业模式,还要再看两三年。
二、为什么阶段判断决定了投资策略?
修铁路的阶段,赚钱的是卖铁轨和枕木的。 排时刻表的阶段,赚钱的是运营线路的。
阶段错配,是普通人亏钱的主要原因之一。 在基础设施兑现期去追应用层的概念,方向对了,标的和时机全错。
所以,阶段判断能给出三条纪律,条条都是亏出来的教训。
第一,基础设施看订单和现金流,不看故事。 订单是合同,故事是 PPT。 云厂商的资本开支增速一旦放缓,或者数据中心开工数见顶,就是这一层最强的反向信号。
第二,应用层看客户留存和单位经济模型,不看 demo。 Agent 的 demo 个个惊艳,但 Gartner 那 40% 的取消率摆在那里:惊艳不等于有人持续付费。
第三,不为"终局"支付"现在"的价格。 据 Motley Fool 报道,微软曾因 Azure 增速放缓叠加资本开支加速,单日下跌 11%。 市场愿意为增长付费,不愿意为"花钱速度超过赚钱速度"付费。 这个逻辑,对所有 AI 概念股都成立。
三、普通人怎么搭一个美股 AI 投资框架?
先说指数打底。
没有时间研究个股的人,宽基或科技指数是默认选项。 它能给你的保证只有一条:不犯大错。 你不用判断哪家云厂商胜出,也不用在财报夜做选择。
再说个股做卫星。
围绕产业链分三层配置:算力与芯片,订单最确定;云与模型,现金流最厚;电力与设备,瓶颈正在往这里转。 每一层选一到两家你真正看得懂财报的公司,看不懂的不碰。
然后是仓位纪律。
AI 相关敞口合计设个上限,一般不超过组合的三分之一。 单一个股不超过 10% 到 15%。 这个上限,是看错的时候还能活下来的本钱。
最后是持有周期。
以三到五年为单位看,不追季度财报的波动。 基础设施的资本开支、应用层的商业化,都是按年计的。 拿按周的心态参与,时间维度一开始就错了。
风险提示也要说透。
估值里已经塞进了很高的增长预期。 巨额资本开支正在吃掉科技巨头的自由现金流。 新的模型架构可能让今天的赢家变成明天的包袱。 地缘和出口管制一直悬在半导体链头上。
任何时候,AI 仓位都应该是"亏掉也不影响生活"的钱。 这句话不是客套,是底线。
四、钱到底流到了哪里?
先看基础设施。
华尔街对 capex 见没见顶吵得很凶,但大家用的其实是同一套数字。 高盛 9 月预计,hyperscaler 资本开支 2026 年 7500 亿美元,2027 年 1.2 万亿。 大摩的 CEO 在 7 月说,AI 周期只走了 10% 到 15%。
多头的底气是订单真实,空头的武器是脱节。 Bernstein 的分析师在微软财报会上问得很直接:capex 增速和收入增速对不上,投资者紧张。
有个数字值得盯。 高盛算过,2026 年 hyperscaler 的 capex 会吃掉经营现金流的 98%,接近互联网泡沫顶峰时的水平。 大摩的测算更细:capex 增速 2026 年 93%,2027 年 61%,2028 年降到 14%。
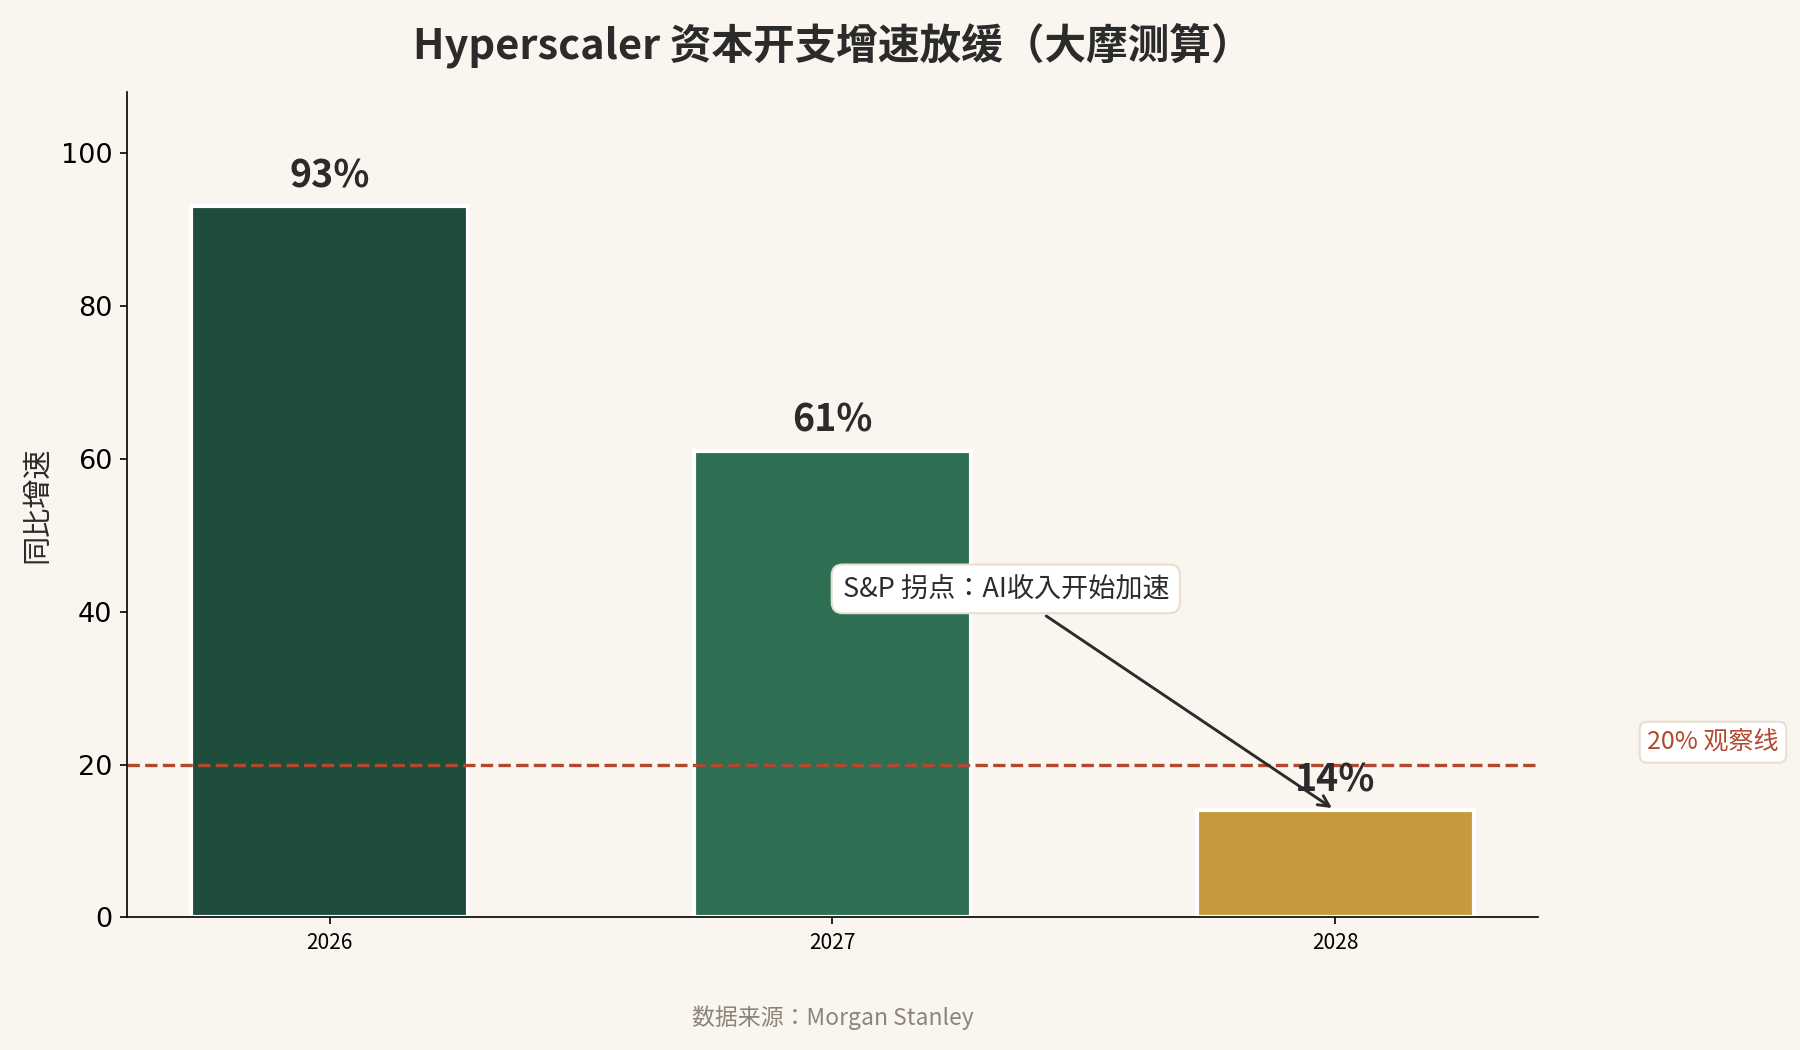
增速放缓和断裂是两回事。 S&P 把 2028 年定为拐点:AI 收入开始加速,capex 增速放缓。 我们看数据,盯"增速"比盯"总量"管用。
另外看应用层,是另一副画面。
Gartner 说 2026 年是企业采用的拐点年,但到 2027 年底 40% 以上的 Agent 项目会因为价值不清被取消。 McKinsey 的调查里,93% 的企业 AI 预算超支。
DBS 的首席投资官 9 月底给了配置建议:barbell 策略。 一头保留基建敞口,一头加仓不背重资产、靠生产率变现的"低 capex 采用者"。 这意思很明白:基建继续拿订单,应用层只给跑通付费的公司留位置。
最后看推理降价。
IDC 的数字是 token 价格跌了 300 多倍,AI 硬件支出涨了 12.5 倍。 Altman 自己说过,OpenAI 在推理上是盈利的,亏的是训练。
智能越便宜,用量越大,总支出越高,这是 Jevons 悖论的老剧本。 卖智能本身越来越难,卖"智能的载体"更确定,这句话背后站着的就是这组数字。
落到操作上,我的判断和之前一样,只是现在每句话都有出处。
未来两三年,看钱流到哪一层。 基础设施看 capex 增速什么时候掉到 20% 以下,应用层看谁家续费率先稳住。 普通人能做的,是指数吃贝塔,小仓位押看得懂的环节,剩下的交给时间。
回到前面那句话:铁路已经修了大半,时刻表还要再等一等。 AI 是十年级别的技术扩散,不需要在两三个季度里分出胜负。